چرا افزایش فروش همیشه به معنی افزایش سود نیست؟ رابطه پیچیده درآمد و سود در رستوران
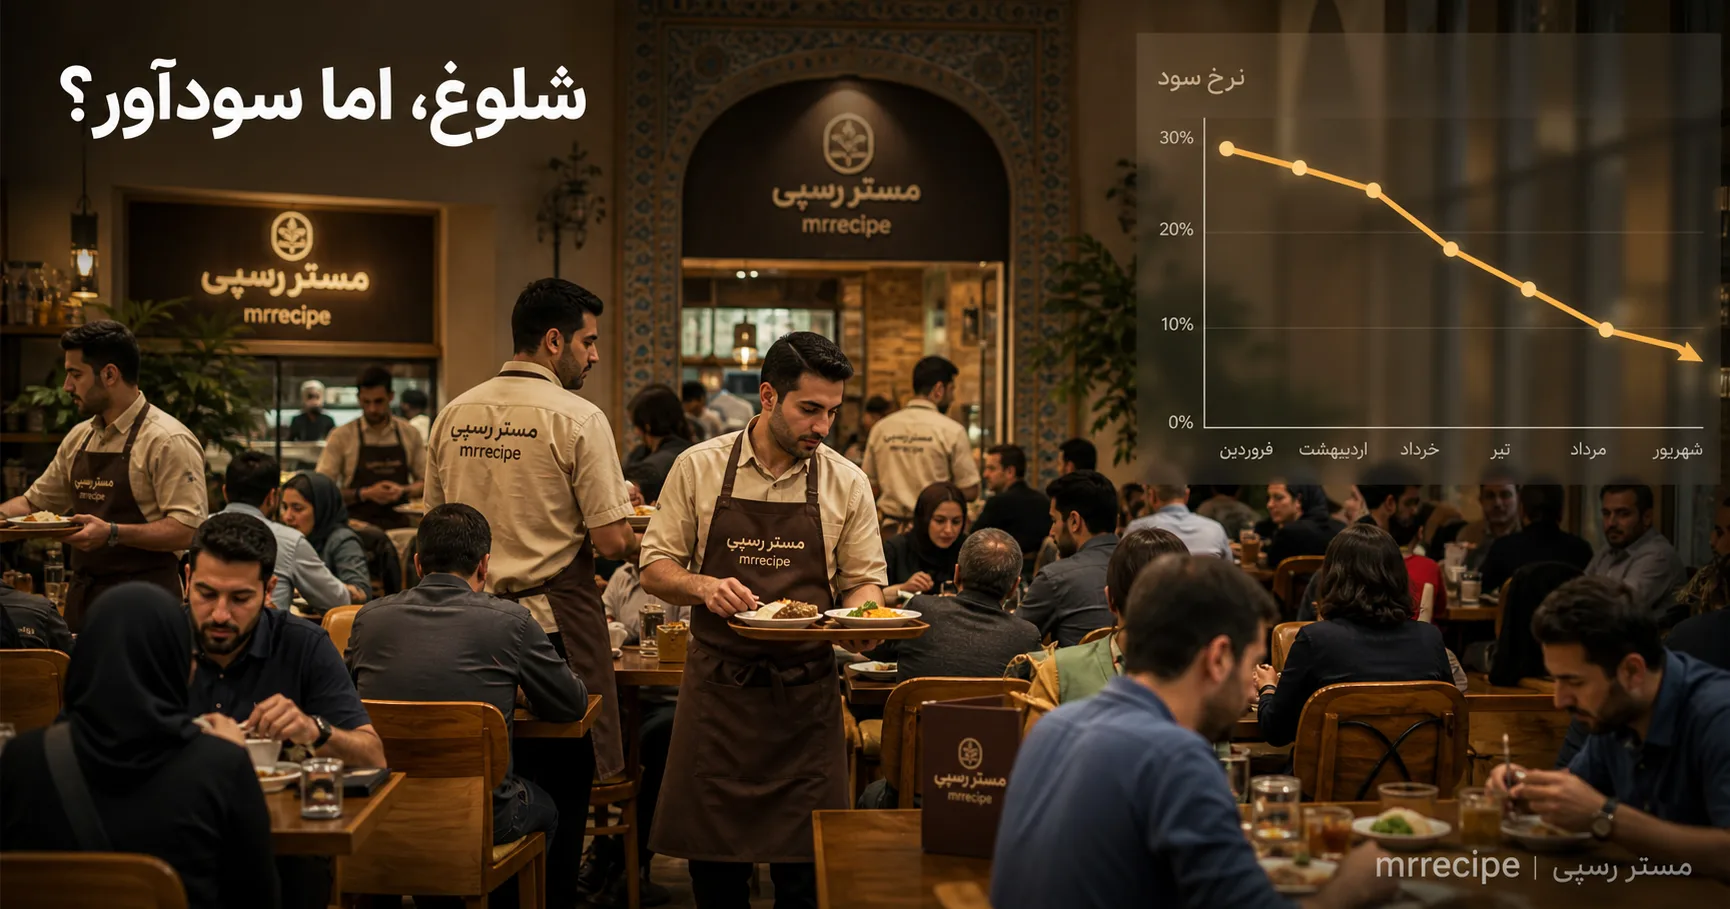
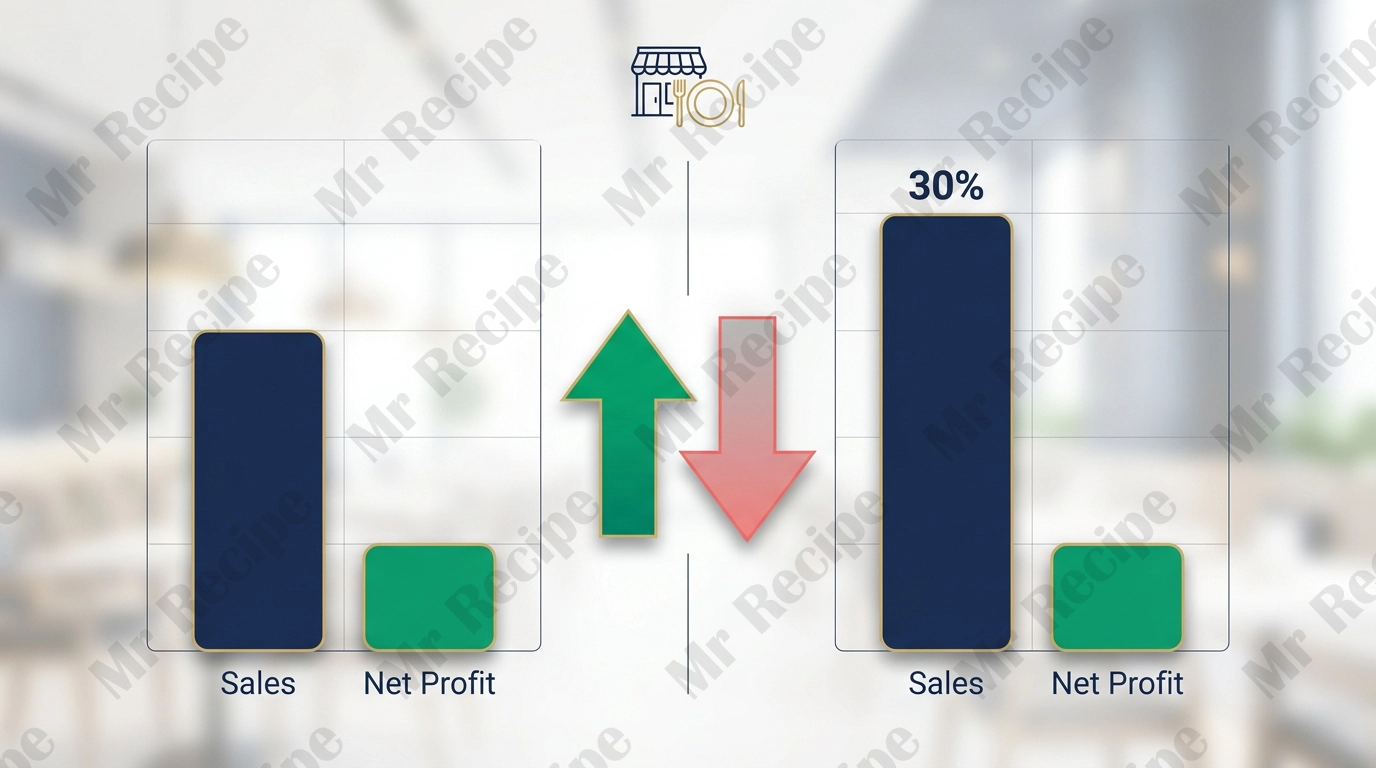
یک رستوران در تهران را در نظر بگیرید که فروشش نسبت به سال قبل ۳۰ درصد رشد کرده است. مدیر با افتخار این عدد را در جلسه با شرکا اعلام میکند. اما وقتی حسابها را بسته میشود، سود خالص نهتنها رشد نکرده، بلکه چند درصد هم کاهش یافته. این تناقض، یکی از رایجترین سوءتفاهمهای مدیریت رستوران است.
منطق ساده این است: فروش بیشتر یعنی پول بیشتر. اما در رستوران، فروش بیشتر فقط وقتی به سود بیشتر تبدیل میشود که ساختار هزینهها اجازه بدهد. اگر رشد فروش از مسیری بیاید که هزینههای متغیر سنگین دارد، ممکن است هر سفارش اضافه، در واقع ضرر کوچکی باشد که با فروش بالاتر پوشانده میشود.
در این مقاله بررسی میکنیم چرا این اتفاق میافتد، چهار مسیر مختلف رشد فروش چه اثری بر سود دارند، و چرا مدیران باید بهجای «فروش کل»، «سود هر سفارش» را پایش کنند.
اهرم عملیاتی به زبان ساده
اهرم عملیاتی (Operating Leverage) یکی از مفاهیم پایهای اقتصاد کسبوکار است که در رستوران معنای بسیار ملموسی دارد: نسبت هزینههای ثابت به هزینههای متغیر. هرچه سهم هزینههای ثابت بیشتر باشد، اهرم عملیاتی بالاتر است و کسبوکار نسبت به تغییرات فروش حساستر میشود.
هزینه ثابت و هزینه متغیر در رستوران
هزینههای ثابت آن دستهای هستند که چه یک مشتری بیاید و چه صد مشتری، سر جای خود میمانند: اجاره، حقوق پایه پرسنل، بیمه، اینترنت، هزینههای مجوز و استهلاک تجهیزات. هزینههای متغیر با هر سفارش رشد میکنند: مواد اولیه، بستهبندی، کارمزد پلتفرم، انرژی مصرفی اضافه و اضافهکاری پرسنل.
چرا این تفکیک حیاتی است
وقتی فروش بالا میرود، هزینههای ثابت روی سفارشهای بیشتری سرشکن میشوند و سود هر سفارش بالا میرود. اما اگر رشد فروش با افزایش هزینههای متغیر همراه باشد، این اثر خنثی میشود. به همین دلیل دو رستوران با فروش یکسان میتوانند سود کاملاً متفاوتی داشته باشند.
سود خالص = (فروش − هزینههای متغیر) − هزینههای ثابت
هرچه سهم هزینههای ثابت شما بیشتر باشد، نوسان سود در برابر تغییرات کوچک فروش شدیدتر میشود. این یعنی هم پتانسیل سود بالا، هم ریسک ضرر بالا.
چهار مسیر رشد فروش و اثر متفاوت هرکدام بر سود
فروش میتواند از چهار راه بالا برود. هر کدام از این راهها هزینه متفاوتی به همراه دارند و اثرشان بر سود یکسان نیست.
مسیر اول: افزایش قیمت منو
افزایش قیمت، تقریباً بدون هیچ هزینه اضافی، فروش را بالا میبرد. اگر مشتری شما را بپذیرد، تمام افزایش قیمت به سود تبدیل میشود. این بهترین نوع رشد است، به شرطی که ارزش ادراکشده اجازه بدهد.
مسیر دوم: افزایش تعداد مشتری
وقتی تعداد مشتری بالا میرود، هزینه مواد اولیه، انرژی، ساعات کارکنان و استهلاک تجهیزات هم بالا میرود. این رشد سودآور است فقط اگر زیرساخت شما ظرفیت اضافه داشته باشد. اگر برای هر مشتری اضافه مجبور به استخدام نیرو یا اجاره فضای بیشتر شوید، ممکن است رشد فروش به رشد هزینه منجر شود نه رشد سود.
مسیر سوم: افزایش تعداد آیتم در هر سفارش
این مسیر معمولاً سودآورترین راه رشد است، چون مشتری همان میز، همان سرویس و همان هزینه ثابت را مصرف میکند اما سفارش بزرگتری میدهد. فروش نوشیدنی، دسر یا پیشغذا به یک سفارش موجود، حاشیه سود بالایی به همراه دارد.
مسیر چهارم: رشد از طریق کانالهای فروش
رشد از طریق پلتفرمهای سفارش غذا، کارمزد ۲۰ تا ۳۰ درصدی و هزینه بستهبندی را با خود میآورد. رشد از طریق بیرونبر تلفنی کمهزینهتر است اما نیاز به نیروی پاسخگو دارد. رشد از طریق کانالهای مستقیم مانند وبسایت خودتان سودآورترین حالت است، اما نیاز به سرمایهگذاری اولیه دارد.
| مسیر رشد | هزینه اضافی همراه | اثر بر حاشیه سود | پایداری |
|---|---|---|---|
| افزایش قیمت منو | تقریباً صفر | مستقیم و مثبت | وابسته به ارزش ادراکشده |
| افزایش تعداد مشتری | مواد، نیرو، انرژی | مثبت اما مشروط به ظرفیت | نیاز به زیرساخت |
| افزایش آیتم هر سفارش | فقط بهای تمامشده آیتم جدید | بالا و مثبت | پایدار |
| رشد از پلتفرمها | کارمزد، بستهبندی، پیک | پایین یا منفی | وابسته به قرارداد |
| رشد از کانال مستقیم | هزینه راهاندازی و بازاریابی | بالا در بلندمدت | پایدار |
نقش بهای تمامشده، ضایعات و هزینههای متغیر در معادله
بهای تمامشده (Food Cost) فقط هزینه خرید مواد اولیه نیست. این عدد شامل ضایعات آمادهسازی، ضایعات نگهداری و ضایعات سرو هم میشود. اگر بهای تمامشده واقعی شما ۳۵ درصد باشد اما در محاسبات ۳۰ درصد فرض کنید، تصمیمهای قیمتگذاری شما بر پایه عددی غلط بنا شده است.
ضایعات، دشمن پنهان رشد فروش
وقتی فروش بالا میرود، حجم آمادهسازی هم بالا میرود و اگر سیستم انبار و نگهداری ضعیف باشد، ضایعات با شیب بیشتری رشد میکند. یک رستوران ممکن است در دوران کمفروشی ۵ درصد ضایعات داشته باشد، اما در دوران پرفروشی به ۱۲ درصد برسد، چون نیروها عجله میکنند و کنترل کیفیت شل میشود.
هزینههای متغیر پنهان
بستهبندی، مواد مصرفی، انرژی اضافه در ساعات پیک، اضافهکاری و خرابی تجهیزات در اثر فشار بیشتر، همه بخشی از هزینههای متغیری هستند که در رشد فروش پنهان میمانند. این هزینهها معمولاً در محاسبات اولیه نادیده گرفته میشوند.
برای هر مسیر رشد، قبل از تصمیمگیری، یک محاسبه ساده انجام دهید: اگر فروش را از این مسیر ۱۰ درصد بالا ببرم، چه مقدار از این افزایش به سود خالص میرسد؟ اگر پاسخ کمتر از ۳ درصد باشد، آن مسیر ارزش تمرکز ندارد.
مثال عددی: چرا فروش بیشتر میتواند سود کمتری بسازد
فرض کنید رستورانی با وضعیت زیر داریم:
- فروش ماهانه: ۶۰۰ میلیون تومان
- بهای تمامشده مواد: ۳۰ درصد (۱۸۰ میلیون تومان)
- هزینه پرسنل: ۱۲۰ میلیون تومان
- اجاره و هزینههای ثابت: ۸۰ میلیون تومان
- سایر هزینههای متغیر و ثابت: ۵۰ میلیون تومان
- سود خالص: ۱۷۰ میلیون تومان (حدود ۲۸ درصد فروش)
حالا تصور کنید این رستوران کمپینی راه میاندازد و فروش را به ۷۸۰ میلیون تومان (۳۰ درصد رشد) میرساند، اما تمام این رشد از طریق پلتفرمهای سفارش غذا با کارمزد ۲۵ درصد اتفاق میافتد:
- فروش: ۷۸۰ میلیون تومان
- بهای تمامشده مواد: ۳۵ درصد به دلیل افزایش ضایعات = ۲۷۳ میلیون تومان
- کارمزد پلتفرم: ۱۹۵ میلیون تومان
- هزینه پرسنل اضافه و اضافهکاری: ۴۰ میلیون تومان اضافه
- بستهبندی و ملزومات: ۳۵ میلیون تومان
- سایر هزینههای ثابت: بدون تغییر
وقتی این اعداد را جمع میزنیم، سود خالص به حدود ۱۳۰ میلیون تومان میرسد؛ یعنی فروش ۳۰ درصد رشد کرده اما سود خالص ۲۴ درصد کاهش یافته است.
سود هر سفارش و حاشیه سود هر آیتم؛ شاخصهای واقعی
مدیران رستوران بهطور طبیعی به فروش کل نگاه میکنند، چون عدد بزرگتر احساس موفقیت میدهد. اما عددی که واقعاً سلامت کسبوکار را نشان میدهد، سود هر سفارش است.
چرا سود هر سفارش مهمتر است
فرض کنید میانگین سود هر سفارش شما سال قبل ۸۰ هزار تومان بوده و امسال ۶۵ هزار تومان است. حتی اگر تعداد سفارشها ۳۰ درصد بیشتر شده باشد، کیفیت هر سفارش کاهش یافته. اگر این روند ادامه پیدا کند، رشد فروش به یک دام تبدیل میشود.
حاشیه سود هر آیتم منو
بعضی آیتمهای منو با فروش بالا، حاشیه سود ناچیزی دارند و بعضی آیتمهای کمفروش، حاشیه سود بالایی دارند. اگر منوی شما بیش از حد به آیتمهای کمحاشیه وابسته باشد، رشد فروش به رشد سود منجر نمیشود. باید بدانید هر آیتم چه سهمی در فروش و چه سهمی در سود دارد.
سود هر سفارش = (میانگین فروش هر سفارش × حاشیه سود ناخالص) − سهم هزینههای ثابت هر سفارشسؤالات کلیدی برای تحلیل این موضوع در رستوران شما
پاسخ به این سؤالات به شما کمک میکند بفهمید رشد فروش فعلی شما به سود تبدیل میشود یا نه:
- رشد فروش من از کدام مسیر آمده است؟ افزایش قیمت، تعداد مشتری، آیتم هر سفارش یا کانال فروش؟
- سود هر سفارش من در سه ماه گذشته چه روندی داشته؟ صعودی، نزولی یا ثابت؟
- سهم فروش پلتفرمها از کل فروش من چقدر است و این سهم چه اثری بر حاشیه سود دارد؟
- بهای تمامشده واقعی هر آیتم منو چقدر است؟ آیا در ماههای پرفروش افزایش یافته؟
- درصد ضایعات در دوران پرفروشی با دوران کمفروشی چه تفاوتی دارد؟
- آیا برای پوشش رشد فروش، نیرو یا تجهیزات جدید اضافه کردهام؟ هزینه آن چقدر بوده؟
- اگر فروش را ۱۰ درصد دیگر بالا ببرم، چه مقدار از آن به سود خالص میرسد؟
جمعبندی: فروش، هدف نیست؛ وسیله است
رشد فروش یک شاخص مثبت است، اما اگر ساختار هزینهها اجازه ندهد، این رشد به سود تبدیل نمیشود. مدیران موفق رستوران بهجای تمرکز صرف بر بالا بردن فروش، کیفیت هر سفارش را پایش میکنند و میدانند هر مسیر رشد چه هزینهای به همراه دارد.
- فروش بالا با حاشیه سود پایین، میتواند خطرناکتر از فروش ثابت با حاشیه سود بالا باشد
- چهار مسیر رشد، چهار اثر متفاوت بر سود دارند؛ کورکورانه انتخاب نکنید
- ضایعات در دوران پرفروشی معمولاً بالا میرود و سود را میخورد
- شاخص واقعی، سود هر سفارش است نه فروش کل
- قبل از هر تصمیم رشد، محاسبه کنید چه مقدار از افزایش فروش به سود خالص میرسد
رشد هوشمندانه با داده، نه با حدس
برای اینکه بدانید کدام مسیر رشد واقعاً سود میسازد، به داده دقیق نیاز دارید. نرمافزار مستررسپی به شما کمک میکند بهای تمامشده هر آیتم منو را محاسبه کنید، حاشیه سود هر کانال فروش را ببینید و سود هر سفارش را در طول زمان پایش کنید.
با mrrecipe.ir رشد فروش را به رشد سود تبدیل کنید.