وقتی دخل رستوران خوب است اما حساب بانکی نه؛ مشکل کجاست؟
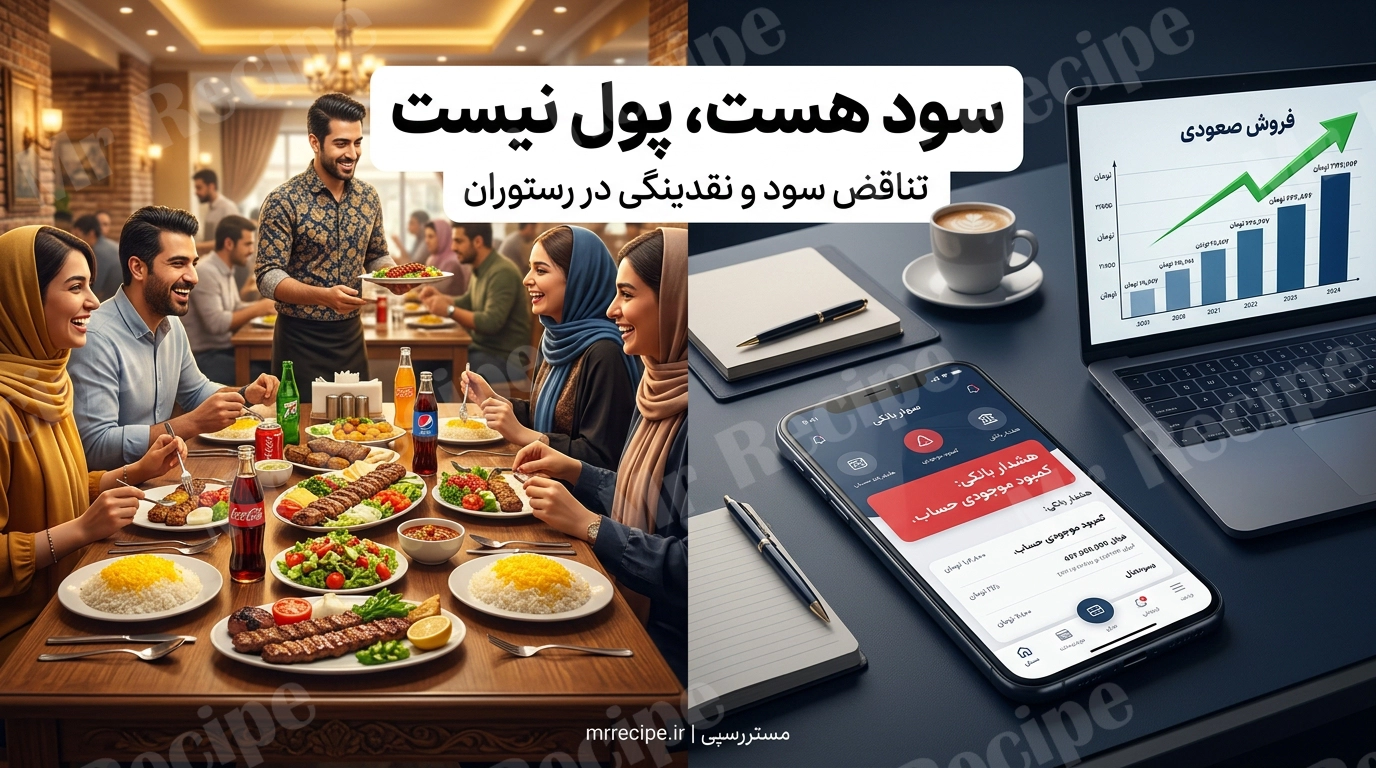
این جمله را بارها از زبان مدیران رستوران شنیدهایم: «فروش خوب است، ولی پول در حساب نیست.» این تناقض در نگاه اول عجیب به نظر میرسد، اما در واقع یکی از رایجترین الگوهای بحران مالی در کسبوکارهای غذایی است. رستورانی که هر شب میزهایش پر است، فاکتورها را صادر میکند و حتی سود حسابداری مثبت نشان میدهد، ممکن است در پرداخت حقوق پایان ماه درمانده شود.
ریشه این مشکل در تفاوت بین دو مفهوم کلیدی است: «سود حسابداری» و «جریان نقدی». سود حسابداری میگوید در دوره مالی چقدر درآمد منهای هزینه داشتهاید. جریان نقدی میگوید در همان دوره، واقعاً چقدر پول وارد و خارج حساب بانکی شده است. این دو عدد میتوانند کاملاً متفاوت باشند، حتی وقتی هر دو از یک کسبوکار واحد گزارش میشوند.
در این مقاله بررسی میکنیم چرا این شکاف به وجود میآید، چه عواملی پول را در رستوران شما گم میکنند و چگونه میتوان با پایش ساده هفتگی و ماهانه، جریان نقدی را کنترل کرد.
سود حسابداری و جریان نقدی؛ دو زبان متفاوت
سود حسابداری بر پایه «تعهد» سنجیده میشود: درآمدی که کسب کردهاید و هزینهای که متعهد شدهاید، حتی اگر پول آن هنوز جابهجا نشده باشد. جریان نقدی اما بر پایه «واقعیت» است: چه مبلغی واقعاً وارد حساب شده و چه مبلغی از حساب خارج شده است.
چرا این تفاوت مهم است
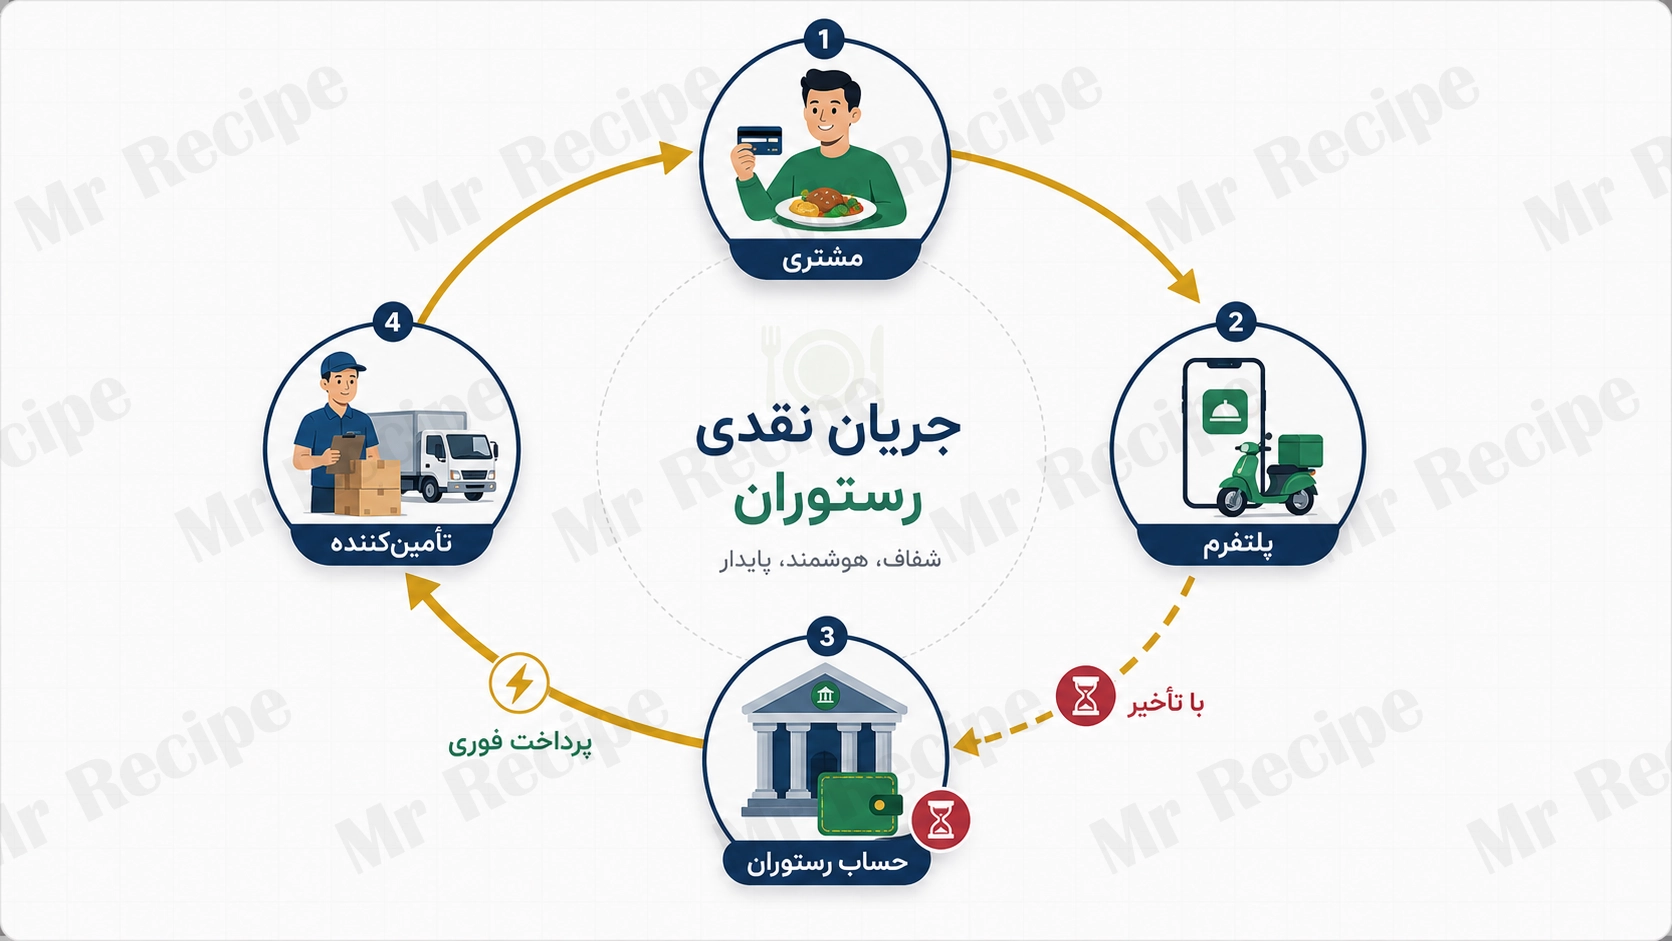
فرض کنید شما در فروردین ماه ۵۰۰ میلیون تومان فروش داشتهاید که ۱۵۰ میلیون آن از پلتفرم سفارش غذا بوده است. آن پلتفرم طبق قرارداد، پول را ۳۰ روز بعد تسویه میکند. در دفاتر حسابداری شما، ۵۰۰ میلیون تومان درآمد ثبت میشود، اما در حساب بانکی، فقط ۳۵۰ میلیون تومان نقد شده است. اگر حقوق پرسنل و اجاره شما را بر اساس ۵۰۰ میلیون محاسبه کرده باشید، دچار کمبود نقدینگی میشوید، حتی اگر سودآور باشید.
سه حالت رایج در رستورانهای ایرانی
- سود حسابداری مثبت، جریان نقدی منفی: مشکل نقدینگی حاد
- سود حسابداری مثبت، جریان نقدی صفر: تعادل شکننده، نیازمند احتیاط
- سود حسابداری مثبت، جریان نقدی مثبت: حالت سالم و پایدار
سود حسابداری میگوید کسبوکار شما چقدر «ارزش» ساخته است. جریان نقدی میگوید آیا میتوانید فردا فاکتورها را پرداخت کنید. برای بقا، جریان نقدی مقدم است.
جریان نقدی = دریافتهای نقدی دوره − پرداختهای نقدی دوره (مستقل از تاریخ تعهد)
پنج عامل اصلی که پول را در رستوران گم میکنند
پول در رستوران شما گم نمیشود؛ در جایی قفل میشود یا دیرتر از موعد میرسد. این پنج عامل بیشترین سهم را در ایجاد شکاف نقدی دارند.
عامل اول: زمانبندی دریافت و پرداخت
اگر از تأمینکننده مواد اولیه خرید نقدی میکنید اما از پلتفرمها با ۳۰ روز تأخیر پول میگیرید، عملاً در حال تأمین مالی پلتفرم از جیب خودتان هستید. این ناهماهنگی زمانی، یکی از پنهانترین دلایل بحران نقدینگی است.
عامل دوم: سرمایه خوابیده در انبار
خرید عمده با تخفیف جذاب به نظر میرسد، اما اگر مواد اولیهای بخرید که تا دو ماه مصرف نمیشود، آن پول قفل شده است. در شرایط تورمی، این قفل شدن میتواند بهطور موقت منطقی باشد، اما اگر حجم خرید از توان مصرفی شما بیشتر باشد، نقدینگی از دست میرود.
عامل سوم: طلب معوق از پلتفرمها
پلتفرمهای سفارش غذا معمولاً با دوره تسویه هفتگی یا ماهانه کار میکنند. برخی پلتفرمهای کوچکتر ممکن است تسویه را به تأخیر بیندازند. اگر ۴۰ درصد فروش شما از این کانال باشد، عملاً بخش بزرگی از درآمد شما در حساب دیگران است.
عامل چهارم: هزینههای پیشبینینشده
خرابی یخچال، تعمیر فریزر، شکستن ظرفها، هزینه اضافهکاری در ساعات پیک، خرابی سیستم پوز یا حتی هزینههای حقوقی و مالیاتی ناگهانی؛ اینها هزینههایی هستند که در برنامهریزی ماهانه دیده نمیشوند اما از جریان نقدی خارج میشوند.
عامل پنجم: خریدهای غیرضروری و هزینههای عادتی
خرید تجهیزات جدید بدون تحلیل بازگشت سرمایه، اضافه کردن دکور، یا هزینههای جاریای که هر ماه تکرار میشوند اما ارزش اضافه ایجاد نمیکنند، جریان نقدی را تضعیف میکنند. این هزینهها اغلب در بودجه دیده نمیشوند چون «کوچک» به نظر میرسند.
| عامل | نشانه در حساب بانکی | داده لازم برای بررسی |
|---|---|---|
| ناهماهنگی زمان دریافت و پرداخت | کمبود نقد در پایان ماه | جدول زمانبندی تسویه پلتفرمها و پرداخت تأمینکنندگان |
| سرمایه خوابیده در انبار | موجودی انبار بالا، حساب بانکی کم | ارزش موجودی انبار به تفکیک ماده و تاریخ خرید |
| طلب معوق از پلتفرمها | درآمد ثبتشده اما پول وصولنشده | گزارش طلب از هر پلتفرم و تاریخ سررسید |
| هزینههای پیشبینینشده | برداشتهای ناگهانی از حساب | دفتر ثبت هزینههای غیرمترقبه در ۶ ماه گذشته |
| خریدهای غیرضروری | هزینههای کوچک تکرارشونده | لیست هزینههای ثابت ماهانه با ارزش افزوده مشخص |
 چرا سودآوری در کاغذ با واقعیت بانکی فرق دارد؟
در دفاتر حسابداری، فروش ثبت میشود حتی اگر پول آن وصول نشده باشد. این رویکرد برای سنجش عملکرد کسبوکار منطقی است اما برای مدیریت پول کافی نیست. مدیر رستوران باید هر هفته بداند چه مقدار پول واقعی در حساب دارد و چه مقدار تعهد پرداخت پیش رو دارد.
سه اشتباه رایج مدیران
- محاسبه سود بر اساس فروش ثبتشده: درحالیکه بخشی از آن وصول نشده است
- نادیده گرفتن تعهدات آتی: مالیات، بیمه، اجاره سهماهه و حقوق پایان سال
- عدم تفکیک سرمایه در گردش از سود: پولی که باید در چرخه عملیات بماند، خرج توسعه یا برداشت شخصی میشود
یک قانون ساده: هرگز بیش از ۵۰ درصد موجودی نقدی حساب را بهعنوان سود قابل برداشت در نظر نگیرید. باقی آن، سرمایه در گردش است که باید در چرخه بماند.
روشهای ساده برای پایش هفتگی و ماهانه جریان نقدی
پایش جریان نقدی نیاز به نرمافزار پیچیده ندارد. یک فایل ساده و انضباط هفتگی کافی است.
پایش هفتگی: چهار عدد کلیدی
- موجودی نقدی ابتدای هفته
- کل دریافتهای نقدی هفته (تفکیکشده بر اساس کانال)
- کل پرداختهای نقدی هفته (تفکیکشده بر اساس سرفصل)
- طلب وصولنشده در پایان هفته
پایش ماهانه: سه گزارش ضروری
- گزارش جریان نقدی واقعی در برابر پیشبینی
- گزارش تعهدات پرداخت ماه آینده با تاریخ سررسید
- گزارش ارزش موجودی انبار و روند تغییر آن
نکات عملی برای بهبود جریان نقدی
- با پلتفرمها برای تسویه سریعتر مذاکره کنید یا سهم فروش از آنها را مدیریت کنید
- با تأمینکنندگان اصلی برای پرداخت با چک ۳۰ روزه توافق کنید
- سطح موجودی انبار را بر اساس مصرف هفتگی تنظیم کنید، نه بر اساس تخفیف
- ذخیره نقدی برای هزینههای پیشبینینشده در نظر بگیرید (معادل یک ماه هزینه ثابت)
سؤالات کلیدی برای تحلیل جریان نقدی رستوران شما
- چرخه تبدیل نقدی من چند روز است؟ از پرداخت به تأمینکننده تا دریافت پول از مشتری
- چند درصد فروش من از پلتفرمهاست و دوره تسویه آنها چقدر است؟
- ارزش موجودی انبار من معادل چند روز مصرف است؟
- در سه ماه گذشته، چه مقدار هزینه پیشبینینشده پرداخت کردهام؟
- آیا ذخیره نقدی برای هزینههای ثابت یک ماه آینده دارم؟
- آیا تفاوت سود حسابداری و جریان نقدی من در حال بزرگتر شدن است؟
جمعبندی: نقدینگی، اکسیژن کسبوکار است
سود حسابداری نشاندهنده سلامت استراتژیک کسبوکار است، اما جریان نقدی نشاندهنده توان ادامه حیات در کوتاهمدت. رستورانی که سودآور است اما نقدینگی ندارد، ممکن است به دلیل عدم توانایی در پرداخت تعهدات، کسبوکار خود را از دست بدهد.
- سود حسابداری و جریان نقدی دو مفهوم متفاوتاند؛ هر دو را باید پایش کرد
- ناهماهنگی زمان دریافت و پرداخت، پنهانترین قاتل نقدینگی است
- سرمایه خوابیده در انبار و طلب از پلتفرمها، پول شما را قفل میکنند
- پایش هفتگی چهار عدد کلیدی، از پایش سالانه دقیقتر است
- همیشه بخشی از نقدینگی را بهعنوان سرمایه در گردش در کسبوکار نگه دارید
جریان نقدی خود را شفاف کنید
برای اینکه بدانید پول در کدام مرحله گم میشود، به داده تفکیکشده نیاز دارید. نرمافزار مستررسپی به شما امکان میدهد درآمد و هزینهها را بر اساس کانال، سرفصل و دوره پایش کنید و در هر لحظه تصویری شفاف از جریان نقدی رستوران داشته باشید.
در mrrecipe.ir ثبتنام کنید و بگذارید تصمیمهای مالی شما بر پایه داده واقعی، نه حس و گمان، گرفته شود.